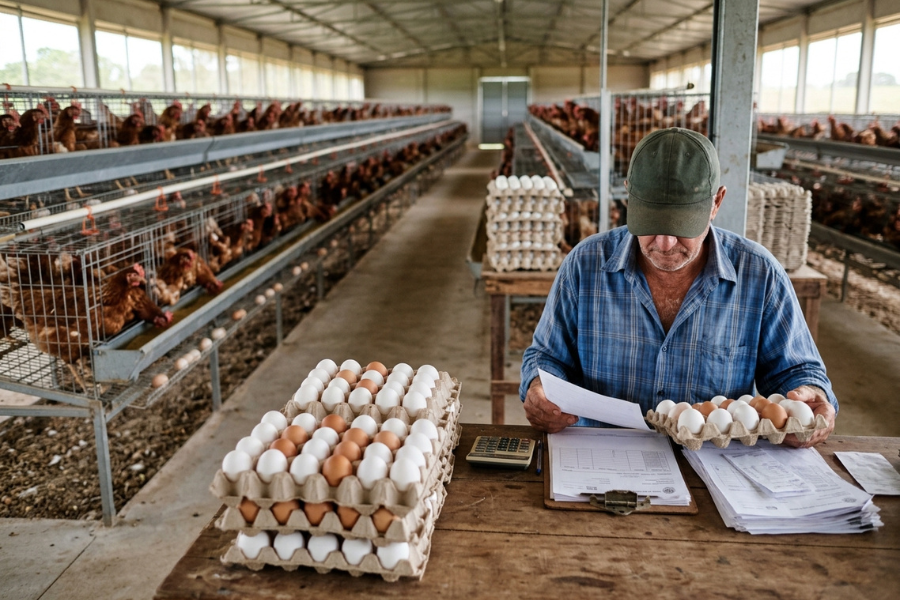
Comercialização de ovos terá isenção de IBS e CBS, enquanto o aproveitamento de créditos sobre insumos, equipamentos e serviços poderá influenciar os custos e a rentabilidade das granjas.
A Reforma Tributária traz mudanças importantes para os produtores de ovos e para toda a cadeia da avicultura de postura no Brasil. Entre os benefícios previstos na nova legislação está a aplicação de alíquota zero do Imposto sobre Bens e Serviços (IBS) e da Contribuição sobre Bens e Serviços (CBS) na comercialização de ovos contemplados pelas classificações legais.
A medida está estabelecida na Lei Complementar nº 214/2025, que regulamenta parte do novo sistema tributário e inclui os ovos entre os alimentos beneficiados pelo tratamento de tributação zero.
Apesar da vantagem na comercialização, os produtores precisam compreender outro aspecto importante da mudança: o funcionamento dos créditos tributários gerados durante o processo produtivo.
A possibilidade de aproveitar créditos relacionados à compra de insumos, contratação de serviços e aquisição de equipamentos poderá fazer diferença na administração financeira das propriedades, especialmente nas granjas que possuem despesas operacionais elevadas.
Venda de ovos terá tributação zero no novo sistema
Com a implementação da Reforma Tributária, os ovos incluídos nas classificações previstas no Anexo XV da Lei Complementar nº 214/2025 terão alíquota zero de IBS e CBS nas operações abrangidas pela legislação.
Na prática, esses produtos receberão tratamento tributário diferenciado, reduzindo a incidência dos novos tributos sobre sua comercialização.
A medida contempla um alimento de grande importância para a alimentação brasileira, presente no consumo diário de milhões de famílias e fundamental para o abastecimento do mercado de proteínas.
Para a avicultura de postura, a mudança representa um ponto relevante, principalmente porque o setor envolve desde pequenas criações familiares até grandes estruturas comerciais de produção e distribuição.
Entretanto, o benefício tributário na venda precisa ser analisado em conjunto com as regras aplicáveis às compras realizadas pelas granjas.
Créditos tributários podem influenciar os custos das granjas
Um dos aspectos que merecem maior atenção na nova legislação é a possibilidade de manutenção e utilização de créditos tributários.
Os produtores enquadrados no regime regular do IBS e da CBS poderão, observadas as exigências legais, apropriar créditos relativos a determinadas aquisições utilizadas na atividade econômica.
Isso significa que compras de produtos e serviços sujeitos à tributação poderão gerar créditos, mesmo quando a produção é comercializada com alíquota zero.
Na atividade de postura, algumas despesas que merecem acompanhamento são:
Milho: principal componente energético utilizado na alimentação das aves.
Farelo de soja: ingrediente importante para fornecer proteína às rações.
Medicamentos veterinários: produtos utilizados nos cuidados sanitários e no controle de doenças.
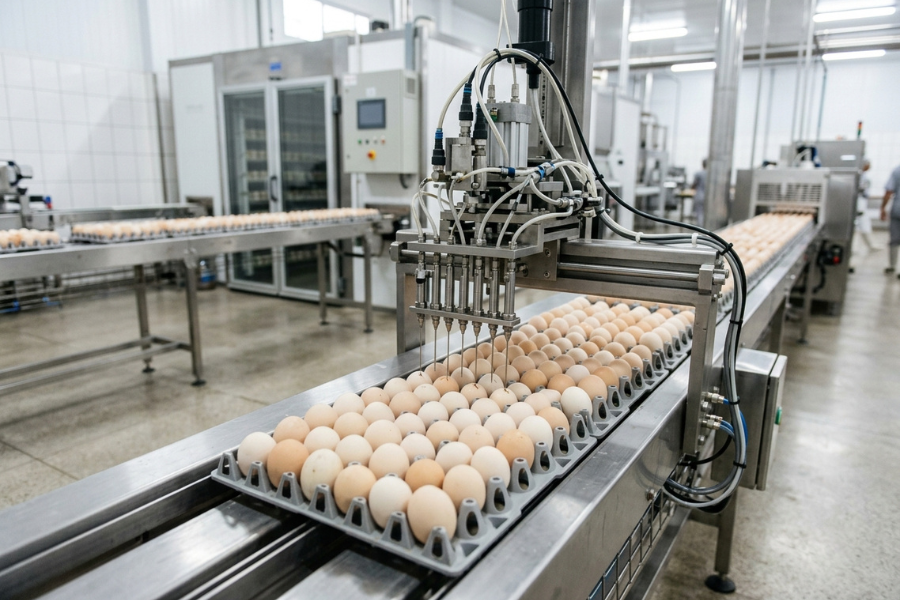
Equipamentos e máquinas: investimentos em sistemas de alimentação, coleta de ovos, classificação e armazenamento.
Energia elétrica: despesa relevante para o funcionamento das instalações e equipamentos.
Serviços contratados: atividades necessárias à manutenção e ao funcionamento da estrutura produtiva.
É importante destacar que nem toda compra gera automaticamente direito a crédito. O aproveitamento depende das regras tributárias aplicáveis à operação, da documentação fiscal e do enquadramento do fornecedor e do adquirente.
Por isso, a organização das despesas e o acompanhamento contábil serão fundamentais.
Pequenos produtores precisam avaliar o limite de faturamento
A Reforma Tributária também estabelece condições específicas para produtores rurais que possuem receita anual inferior a R$ 3,6 milhões.
Em determinadas situações, esses produtores poderão permanecer fora do regime regular do IBS e da CBS, sem obrigatoriedade de recolhimento desses tributos como contribuintes regulares.
A legislação também permite, conforme os requisitos estabelecidos, a opção voluntária pelo regime regular.
Essa possibilidade merece atenção dos pequenos avicultores e das propriedades familiares que comercializam ovos.
A decisão de aderir ou não ao regime regular precisa considerar fatores como:
Faturamento anual da propriedade.
Volume de compras de milho, farelo de soja e outros insumos.
Despesas com energia elétrica e serviços.
Investimentos realizados na estrutura da granja.
Possibilidade de aproveitamento de créditos tributários.
Relação comercial com fornecedores e compradores.
Uma propriedade com despesas tributáveis elevadas poderá apresentar uma situação diferente de uma pequena granja com estrutura mais simples.
Por isso, a adesão voluntária não deve ser decidida apenas pela possibilidade de gerar créditos. É necessário comparar os efeitos financeiros e tributários de cada enquadramento.
Notas fiscais ganham ainda mais importância para a avicultura
Com a transição para o novo modelo tributário, o controle documental passa a ter papel ainda mais relevante na administração das propriedades rurais.
Para utilizar os créditos permitidos, o produtor precisará manter registros das aquisições e verificar se as operações estão corretamente documentadas.
Isso inclui compras de matérias-primas para fabricação de ração, medicamentos, equipamentos, materiais de manutenção e contratação de serviços.
A falta de documentação adequada ou erros no preenchimento das informações fiscais podem dificultar o reconhecimento dos créditos e gerar problemas na apuração dos tributos.
Para pequenas granjas, investir na organização das notas fiscais e manter acompanhamento contábil atualizado será uma medida importante para evitar perdas financeiras.
O que a mudança representa para quem produz ovos?
A alíquota zero na comercialização é um benefício previsto para os ovos abrangidos pela legislação. Entretanto, o impacto efetivo da Reforma Tributária sobre a rentabilidade das granjas dependerá também do tratamento tributário das despesas realizadas durante a produção.
Uma granja comercial de grande porte, por exemplo, pode apresentar uma estrutura de compras e investimentos bastante diferente daquela encontrada em uma pequena propriedade familiar.
Enquanto alguns produtores possuem despesas elevadas com insumos, energia e equipamentos, outros trabalham com estruturas menores e diferentes relações comerciais.
Por isso, não basta observar apenas a tributação aplicada na venda dos ovos. É necessário analisar toda a operação, desde a aquisição dos ingredientes da ração até a comercialização da produção.
Como os produtores devem se preparar para a Reforma Tributária?
A adaptação ao novo sistema exige organização e conhecimento das regras fiscais. Algumas medidas podem ajudar os produtores a evitar dificuldades durante a transição:
Organizar as notas fiscais: manter registros das compras e despesas relacionadas à atividade.
Revisar o enquadramento tributário: verificar se a propriedade se enquadra nas regras destinadas aos produtores rurais não contribuintes.
Avaliar os créditos: identificar quais aquisições podem gerar créditos de IBS e CBS.
Analisar os custos: acompanhar os efeitos da nova tributação sobre milho, farelo de soja, energia, medicamentos e equipamentos.
Buscar orientação contábil: solicitar uma avaliação específica para a realidade financeira e tributária da granja.
Acompanhar a regulamentação: verificar as regras atualizadas e os procedimentos necessários durante a implementação do novo sistema.
Esses cuidados podem ajudar a evitar erros de enquadramento e melhorar o planejamento financeiro da atividade.
Reforma Tributária exige atenção de toda a cadeia de ovos
A inclusão dos ovos entre os produtos contemplados com alíquota zero de IBS e CBS representa uma mudança importante para a avicultura brasileira.
Entretanto, os benefícios econômicos da nova legislação dependerão também da forma como cada produtor administra suas compras, despesas, investimentos e obrigações fiscais.
Para a agricultura familiar e as pequenas granjas, compreender as diferenças entre o regime regular e o tratamento tributário destinado aos produtores rurais não contribuintes será especialmente importante.
A organização fiscal e o acompanhamento profissional poderão ajudar a identificar oportunidades e evitar decisões que comprometam a rentabilidade.
O principal alerta para os produtores é que vender ovos com alíquota zero não significa ter todos os custos livres de tributação. Entender as regras dos créditos fiscais poderá fazer diferença no resultado financeiro das granjas.
Siga as nossas redes e fique por dentro de tudo!